El dilema chino de América Latina: entre oportunidades y dependencias
Por Luca Nava y Stefano Boubeta
Las manufacturas de bajo costo, la demanda de materias primas y el financiamiento chino abren oportunidades y exponen vulnerabilidades en la región. Los casos de Chile, Brasil y Argentina muestran qué está en juego y qué margen existe para negociar.
Un automóvil eléctrico más accesible, comprar ropa al instante desde el teléfono o herramientas que llegan a precios difíciles de igualar: la expansión de los productos chinos en América Latina se hace visible en las decisiones más mundanas. Para muchos consumidores, esa oferta amplía las posibilidades de compra. Para los fabricantes locales, plantea una competencia que puede comprometer sus ventas, sus inversiones y sus puestos de trabajo. Entre ambos extremos, los gobiernos enfrentan una tensión cada vez más concreta: cómo aprovechar el abaratamiento de los bienes sin debilitar su propia capacidad de producirlos.
Detrás de esta discusión regional aparecen los desequilibrios de la segunda economía del mundo. En un reciente artículo de Foreign Affairs, Michael Froman advierte sobre los límites de un modelo que sigue expandiendo su capacidad industrial mientras el consumo interno resulta insuficiente para acompañarla. La búsqueda de compradores en el exterior adquiere así mayor importancia, precisamente cuando Estados Unidos y Europa levantan barreras frente a determinados productos chinos.
Para América Latina, esta transformación tiene una particularidad notable. China es, al mismo tiempo, un comprador fundamental de materias primas y un competidor de sus industrias. Una desaceleración de sus compras podría afectar los ingresos de los exportadores latinoamericanos, mientras una mayor presencia de sus manufacturas presionaría a otros sectores de esas mismas economías.
Una crisis no es inevitable, ni sus efectos serían iguales en toda la región. Pero las tensiones comerciales ya plantean una pregunta que trasciende la coyuntura: Frente al aumento de las importaciones chinas, ¿qué criterio debería orientar a un gobierno latinoamericano para decidir cuándo proteger una actividad y cuándo aprovechar el abaratamiento de sus productos? Para responder esta cuestión, le consultamos a la Vicepresidente del Consejo Argentino para las Relaciones Internacionales (CARI), Carola Ramón.
Por qué China necesita vender más
Durante años, la construcción de viviendas y grandes obras de infraestructura sostuvo una parte importante del crecimiento chino, movilizando el empleo, el crédito y una enorme demanda de materiales. Pero las dificultades del sector inmobiliario debilitaron ese circuito y dejaron a la economía ante un problema de grandes magnitudes: encontrar nuevas fuentes de crecimiento sin resolver los desequilibrios acumulados.
El consumo de los hogares no ha sido la clave del éxito para ocupar ese lugar. La incertidumbre económica y una protección social limitada incentivan el ahorro, mientras una parte importante de los recursos sigue orientándose constantemente hacia la inversión. Frente al retroceso inmobiliario, Beijing reforzó su apuesta por la industria, incluidas actividades como los vehículos eléctricos, las baterías y los paneles solares.
Esa apuesta combina innovación, avances tecnológicos, economías de escala y capacidad productiva, con una competencia intensa entre empresas. El acceso al crédito y los apoyos de gobiernos locales permiten mantener o ampliar fábricas incluso cuando los márgenes de ganancias se reducen. Entonces, frente a este panorama donde la demanda interna no acompaña esta gigantesca expansión, vender en el exterior se vuelve una salida cada vez más importante y necesaria.
Pero esta salida no es infinita, y mucho menos, simple. Este es uno de los puntos que destacamos del escrito de Froman, los límites impostergables de la gran expansión china. Uno de ellos, es económico: los mercados internacionales no pueden absorber indefinidamente una oferta creciente sin desplazar a otros productores o profundizar las caídas de precios. El otro es político: los gobiernos que perciben amenazas sobre sus industrias y empleos pueden responder con aranceles u otras restricciones.
Froman, representante comercial de Estados Unidos entre 2013 y 2017, y actual presidente del Council on Foreign Relations, aborda el problema desde una perspectiva atenta a esas tensiones y al papel de Washington en su resolución. Su argumento, en realidad, no plantea un desenlace inevitable, sino más bien, un riesgo a tener en cuenta de cara a este modelo. Si los mercados externos se cierran antes de que China fortalezca su demanda interna, el ajuste podría volverse más difícil y extenderse a sus socios comerciales.
Para América Latina, la secuencia no es una más del montón. La presión de las manufacturas chinas puede intensificarse incluso sin una crisis generalizada en China; una desaceleración más profunda añadiría riesgos para quienes dependen de sus exportaciones de materias primas.
Cuando el comprador cambia
El primer riesgo aparece del otro lado de la relación: América Latina no solo recibe productos chinos, también depende de China como destino para una parte importante de sus exportaciones. Una desaceleración de la economía asiática podría reducir la demanda de materias primas, presionar sus precios y afectar los ingresos de los países que las producen. Pero el problema no sería necesariamente el mismo para todos. No es igual que China compre menos por una caída general de su actividad que que cambie aquello que necesita comprar.
Brasil permite observar con claridad esta diferencia. Su relación con China está fuertemente vinculada a productos como la soja, el hierro y el petróleo. En 2024, las exportaciones latinoamericanas hacia China alcanzaron unos US$190.900 millones, mientras que las importaciones provenientes del país asiático llegaron a aproximadamente US$286.700 millones, generando un déficit comercial regional cercano a los US$95.800 millones. Al mismo tiempo, los productos agrícolas y mineros continúan ocupando un lugar central en las exportaciones regionales hacia China.
Esto genera una primera vulnerabilidad: cuando el crecimiento chino se desacelera, el impacto no se limita a vender menos unidades. Una menor demanda puede traducirse en menores precios internacionales y, por esa vía, reducir los ingresos de exportadores, la entrada de divisas y los recursos fiscales asociados a esas actividades. Para un país como Brasil, con una canasta exportadora más diversificada, el efecto puede distribuirse entre distintos sectores. Para economías más pequeñas y concentradas, un movimiento de los precios de uno o dos productos puede tener consecuencias mucho mayores.
El caso chileno también nos sirve para ejemplificar, ya que China es un mercado fundamental para sus exportaciones, particularmente para el cobre, un recurso cuya demanda está vinculada tanto al crecimiento industrial chino como a la expansión de sectores estratégicos de la transición energética. Esto introduce una diferencia importante respecto de otros productos: una desaceleración de la construcción china puede reducir determinadas demandas, pero el avance de los vehículos eléctricos y las energías renovables puede sostener otras. El problema, entonces, no consiste únicamente en preguntarse si China comprará menos, sino qué comprará, en qué cantidades y a qué precio.
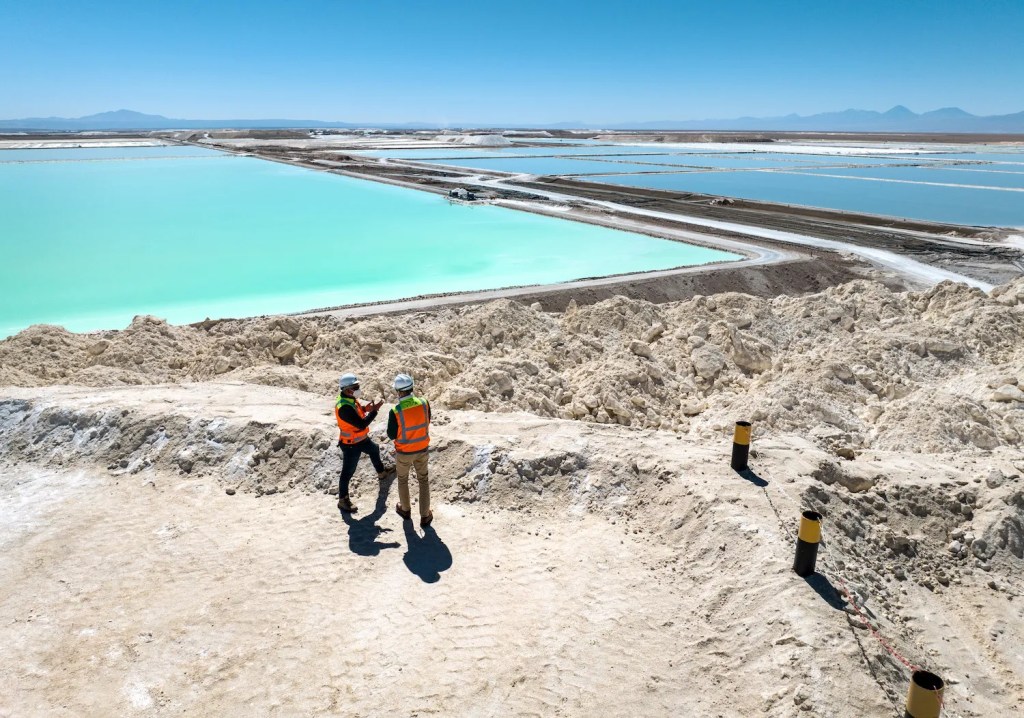
Argentina se encuentra en una situación similar, aunque con una estructura diferente. China representa un mercado relevante para productos agroindustriales, mientras que las oportunidades vinculadas al litio y otros minerales críticos agregan una dimensión nueva a la relación. La transición energética puede sostener la demanda de determinados recursos incluso en un escenario de menor crecimiento chino. Sin embargo, esto no elimina la vulnerabilidad, ya que desplaza el problema hacia la concentración de la oferta y hacia la capacidad de la región para avanzar más allá de la exportación de recursos primarios.
La propia CEPAL ha advertido esta estructura, al comentar que la relación económica entre ambas regiones se ha vuelto más amplia y compleja, pero las exportaciones latinoamericanas continúan concentrándose en productos de menor transformación, mientras China incrementa su presencia en sectores industriales y tecnológicos. Por eso, una eventual desaceleración china no tendría un único efecto sobre América Latina. Podría significar menores compras de materias primas, pero también una mayor presión sobre los precios de esos productos y, simultáneamente, una expansión de las manufacturas chinas que buscan nuevos mercados. Es decir, la misma relación comercial puede generar problemas en ambos sentidos, al China comprar menos de lo que América Latina produce y vender más de lo que la región fabrica.
Productos más baratos, industrias bajo presión
Es en este segundo movimiento donde la tensión se vuelve más visible. La llegada de productos chinos a precios competitivos puede beneficiar a consumidores y empresas que utilizan esos bienes como insumos. Pero para los productores locales, la misma diferencia de precios puede hacer cada vez más difícil sostener la producción.
El acero ha cristalizado esa tensión en Chile, ya que la situación de la siderúrgica Huachipato muestra que proteger una industria no consiste simplemente en imponer un arancel y esperar que el problema desaparezca. La empresa acumulaba pérdidas importantes y enfrentaba dificultades financieras y comerciales propias antes de su cierre. Pero la competencia del acero chino agravó el escenario y llevó al gobierno a establecer sobretasas a determinados productos.
El resultado mostró los límites de esa estrategia. En abril de 2024 se aplicaron sobretasas provisionales de 24,9% a determinadas barras de acero y de 33,5% a las bolas de molienda. Sin embargo, Huachipato y su principal cliente no consiguieron trasladar completamente esos mayores costos a los precios finales. Las empresas mineras, que utilizan esos productos, tenían contratos y licitaciones previamente establecidos y podían evaluar alternativas. Para agosto, la siderúrgica decidió suspender sus operaciones.
El caso es importante precisamente porque impide una explicación demasiado sencilla. El cierre de Huachipato no puede atribuirse exclusivamente a las importaciones chinas, ya que la empresa acumulaba años de pérdidas y atravesaba problemas de competitividad. Pero tampoco puede ignorarse que la presión de los productos chinos formó parte de un escenario que las medidas comerciales no lograron revertir. En septiembre de 2024, la compañía pasó de unos 2.250 trabajadores directos a una dotación estimada de apenas 50 personas.
La experiencia deja claramente una pregunta incómoda. Si proteger una industria encarece sus productos, quienes los utilizan también pueden perder competitividad. Pero si no se la protege, una empresa puede desaparecer y con ella capacidades productivas que después resulten muy difíciles de reconstruir. La discusión, entonces, no debería reducirse a elegir entre libre comercio o proteccionismo, sino a determinar qué capacidades productivas vale la pena preservar y bajo qué condiciones pueden ser competitivas.
Teniendo en cuenta esta situación, Carola Ramón nos expresó lo siguiente: “La cuestión central para los gobiernos latinoamericanos no debería ser reaccionar únicamente ante las importaciones chinas, sino definir previamente qué política industrial desea desarrollar cada país. La creciente competencia de manufacturas baratas provenientes de China, y de otros países asiáticos, por sus costos y volúmenes, vuelve más urgente esta definición y obliga a considerar qué sectores se busca promover, qué cadenas de valor se pretende integrar y qué nivel de dependencia de insumos provenientes de China resulta conveniente.”
“En este sentido, es necesario determinar qué aspectos de esta creciente oferta manufacturera pueden ser aprovechados y cuáles requieren protección, a partir de un análisis realista de qué políticas industriales vale la pena impulsar. Asimismo, aquellos sectores que no logren ser eficientes o prosperar en el nuevo entorno no deberían quedar librados exclusivamente a las fuerzas del mercado, sino que resulta necesario contemplar procesos de reconversión y reubicación productiva que permitan acompañar su transformación, evitando que el cierre de actividades sea considerado como la única alternativa.”
El sector automotor presenta una alternativa diferente. En lugar de intentar impedir la entrada de los productos chinos, Brasil busca atraer parte de esa producción hacia su propio territorio. Empresas como Build Your Dreams (BYD) y Great Wall Motors (GWM) avanzaron en la instalación de plantas, mientras el gobierno brasileño intenta aprovechar las inversiones para fortalecer su proceso de reindustrialización. En 2025, los primeros vehículos fabricados por BYD comenzaron a salir de su línea de producción y GWM inauguró una planta de vehículos eléctricos en São Paulo.
La diferencia respecto de Huachipato es fundamental: acá la pregunta no es solamente cómo evitar que un producto chino ingrese al mercado, sino qué puede obtener Brasil a cambio de permitir que las empresas chinas produzcan dentro del país.
La respuesta no es automática. Una fábrica instalada en territorio brasileño genera empleo y actividad económica, pero eso no significa necesariamente que las capacidades tecnológicas también queden allí. En el caso de los vehículos eléctricos, componentes estratégicos como las baterías pueden continuar dependiendo de cadenas de suministro externas. Desde esta perspectiva, ensamblar un automóvil y producir los componentes, conocimientos y tecnologías que lo hacen posible son cosas muy diferentes.
Ese es precisamente uno de los desafíos señalados en los debates sobre la transferencia tecnológica. China puede convertirse en un socio para la industrialización latinoamericana, pero las inversiones no garantizan por sí mismas la transferencia de conocimientos. En Brasil, las propias autoridades han planteado la necesidad de vincular las inversiones con educación, capacitación y desarrollo tecnológico local.
La diferencia entre ambos casos permite pensar dos respuestas posibles frente a la expansión industrial china. Chile intentó defender una capacidad existente mediante medidas comerciales, pero encontró límites económicos para hacerlo. Brasil busca utilizar la llegada de empresas chinas para crear nuevas capacidades productivas. Ninguna de las dos estrategias es suficiente por sí sola. Una protección permanente puede generar industrias dependientes del Estado; una inversión extranjera sin exigencias de integración local puede convertir al país simplemente en un mercado de ensamblaje.
México ofrece un contraste adicional, ya que su cercanía con Estados Unidos y su integración productiva con ese mercado hacen que la llegada de manufacturas chinas tenga una dimensión diferente: no solo importa cuánto vende China directamente en México, sino también cómo las empresas chinas buscan insertarse en las cadenas productivas norteamericanas y cómo Washington responde a ello. Para América Latina, el caso mexicano muestra que la competencia china también puede estar condicionada por las disputas comerciales de terceros países.
Esto introduce otra distinción necesaria. No todo aumento de las importaciones chinas hacia América Latina demuestra que el país asiático esté desviando hacia la región productos que ya no puede vender en Estados Unidos o Europa. Para sostener esa afirmación habría que observar producto por producto, comparar períodos y destinos, y comprobar si los incrementos regionales coinciden con caídas en otros mercados. Lo que sí puede observarse es un contexto en el que la presión comercial de las potencias occidentales aumenta los incentivos para que las empresas chinas busquen nuevos destinos.
Un socio financiero más selectivo
Otra dimensión especialmente sensible para América Latina y su relación con China es el acceso al financiamiento internacional. Para los países que enfrentan escasez de divisas o dificultades para obtener crédito, contar con una fuente adicional de recursos puede aumentar el margen para sostener importaciones, financiar inversiones y afrontar vencimientos. Esa alternativa adquiere mayor relevancia cuando los mercados privados encarecen sus préstamos o las negociaciones con organismos multilaterales se prolongan o dilatan a raíz de inconsistencias en las macros nacionales.
Sin embargo, conviene distinguir los instrumentos. La inversión de una empresa china en una fábrica no equivale a un préstamo al Estado ni a un acuerdo entre bancos centrales, ni tampoco todos evolucionan en la misma dirección. Según el boletín de Boston University, el financiamiento del Banco de Desarrollo de China y del Eximbank a la región alcanzó US$2800 millones en 2024: el mayor nivel en cinco años, aunque lejos de los máximos de una década atrás. Desde 2020, estos préstamos se han concentrado principalmente en intermediarios financieros, especialmente bancos nacionales de desarrollo. La tendencia muestra una participación más selectiva, antes que una retirada general.
Argentina ofrece un caso ejemplar de utilización estratégica del financiamiento chino. En 2023, utilizó recursos del intercambio de monedas (swap) con el banco central chino para financiar importaciones y atender obligaciones con bonistas privados y el FMI. Ese respaldo aportó una liquidez momentánea, redirigiendo ese recurso monetario para cumplir con pagos inmediatos. No obstante, este alivio en las reservas no resuelve por sí mismo la solvencia, es decir, la capacidad de sostener el pago de la deuda en el tiempo. Ahora, este compromiso implicaba obligaciones frente a otro acreedor, de corte unilateral y más opaco en sus exigencias y condicionalidades.
Acá cobra relevancia el riesgo señalado por Froman. Si una crisis interna llevara a China a restringir nuevos créditos o dificultara su renovación, algunos países podrían enfrentar una doble presión: menores ingresos por exportaciones y menos alternativas para financiar sus compromisos externos. Sustituir esos recursos podría resultar costoso o difícil precisamente cuando más se necesitaran.
La cuestión, entonces, también pasa por las condiciones, los plazos y el destino de los fondos. Diversificar acreedores puede ampliar las opciones de un país; que ese margen se traduzca en mayor autonomía depende, además, de su capacidad para generar ingresos y reducir necesidades recurrentes de financiamiento.
Qué puede negociar América Latina
Los casos analizados muestran que América Latina dispone de opciones, aunque ninguna está libre de costos. La experiencia de Huachipato expone los límites de una protección comercial que no alcanza para sostener una actividad, mientras la apuesta automotriz brasileña abre oportunidades, pero continúa exigiendo transformar la llegada de inversiones en capacidades productivas propias. El financiamiento chino, por su parte, logra ofrecer un alivio importante a priori, sin resolver las dificultades que vuelven necesario recurrir a él.
Estas diferencias impiden pensar una respuesta uniforme para toda la región, ya que cada país necesita identificar qué sectores puede desarrollar, qué dependencias lo vuelven vulnerable y qué condiciones está en posición de negociar. Proteger una actividad requiere objetivos de productividad y plazos de evaluación; atraer inversiones demanda políticas de formación, proveedores locales y cooperación tecnológica; obtener crédito exige considerar su costo, sus vencimientos y su contribución a generar ingresos futuros.
También existe espacio para una mayor coordinación regional. Compartir información sobre inversiones, establecer criterios comunes y promover proyectos productivos entre países podría mejorar la capacidad de negociación frente a China y otros socios. Esa cooperación permitiría reducir la competencia entre gobiernos por atraer capital mediante concesiones que no siempre dejan beneficios duraderos.
La advertencia de Froman invita a anticipar los efectos de un posible ajuste chino, pero América Latina no necesita esperar una crisis para revisar su inserción internacional: la concentración exportadora, la fragilidad de algunas industrias y las restricciones financieras ya condicionan sus decisiones.
El desafío consiste entonces en convertir los beneficios inmediatos de la relación con China en oportunidades sostenidas para el desarrollo. Que los productos sean más accesibles importa; también importa que la región conserve y amplíe su capacidad de producir, innovar y financiar sus propias prioridades. De las decisiones que se tomen en ese terreno dependerá cuánto margen tenga América Latina cuando cambien las condiciones del vínculo.
Luca Nava (Argentina): Estudiante avanzado y Tesista de Relaciones Internacionales por la Universidad Nacional de San Martín (UNSAM). Secretario Académico de Panorama Universal. Miembro de Diplomacia Activa.
Stefano Boubeta (Argentina): Licenciado en Relaciones Internacionales por la Universidad Nacional de San Martín (UNSAM). Maestrando en Defensa Nacional en la Universidad de la Defensa Nacional (UNDEF). Fundador y Presidente de Panorama Universal. Asistente Académico del Consejo Argentino para las Relaciones Internacionales (CARI).
Categorías
 Diplomacia Activa
