El mercado bajo fuego
Por Pablo Gastaldi
Mientras una guerra todavía se está desarrollando, sus efectos empiezan a aparecer en el petróleo, las bolsas, las monedas y los bonos. La guerra con Irán sirve para preguntarse qué información puede encontrarse en esos movimientos y hasta qué punto los mercados pueden incorporarse al análisis de una crisis internacional.

Cuando estalla una guerra, quienes nos interesamos por los conflictos internacionales sabemos por dónde empezar a entenderla. Leemos los comunicados de los gobiernos y seguimos en el mapa hacia dónde se mueven las tropas. Después buscamos antecedentes, porque casi ningún conflicto aparece de la nada y finalmente tratamos de reconstruir qué quiere cada actor y hasta dónde está dispuesto a llegar, en un trabajo que se va corrigiendo a medida que llegan noticias nuevas.
Las empresas o los gobiernos no tienen ese margen, porque el mismo día en que se inician las hostilidades o se anuncia un alto el fuego ya tienen que decidir qué hacer con su dinero. Quien importa combustible tiene que definir si compra ahora o espera a que el precio se calme, y un productor que necesita fertilizante para la siembra se pregunta si le conviene pagarlo más caro o cambiar de cultivo.
Así ocurrió el 28 de febrero de 2026, cuando Estados Unidos e Israel bombardearon Irán, dando comienzo a una guerra que más de siete meses después sigue moviendo el precio de la energía y del transporte marítimo. Con el Estrecho de Ormuz en el centro del conflicto, cada escalada y cada tregua tuvo un efecto casi inmediato en los mercados.
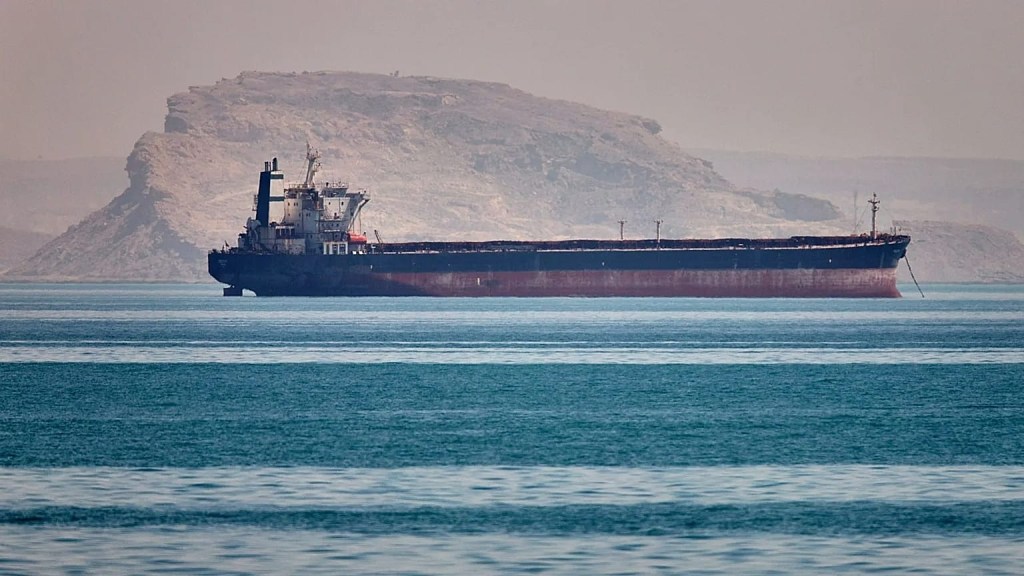
Detrás de cada uno de esos movimientos hay decisiones como las del importador o el productor, y los precios que resultan de ellas muestran rápido que algo cambió y con qué intensidad, aunque no explican por qué ocurrió. Para eso sigue haciendo falta el análisis político, y si el conflicto ya se entiende por ese lado, no es evidente qué se gana con mirar los mercados.
Para responderlo sirve una idea que Friedrich Hayek desarrolló en “El uso del conocimiento en la sociedad”, un ensayo de 1945 donde se preguntaba cómo hace una sociedad para aprovechar un conocimiento que está repartido entre muchas personas y que nadie posee por completo.
«Es más que una metáfora el describir el sistema de precios como una especie de maquinaria para registrar el cambio, o un sistema de telecomunicaciones.»
Friedrich A. Hayek, El uso del conocimiento en la sociedad (1945)
Hayek escribió este ensayo en medio de una discusión que dividía a los economistas de su época, la de si una autoridad central podía organizar toda la economía de un país. Su respuesta fue que no, y el motivo era que para planificar todo haría falta saber todo, algo imposible porque esa información está repartida en pedazos entre millones de personas, cada una de las cuales conoce bien su rincón del mundo y casi nada del resto.
Lo que le interesaba entonces era cómo se coordina toda esa gente si nadie ve el cuadro completo, y para eso utilizó el ejemplo del estaño. Si se vuelve escaso, porque apareció un nuevo uso o porque se cerró una mina, su precio sube y miles de fabricantes empiezan a ahorrarlo o a buscarle reemplazo, aunque la mayoría nunca se entere de qué pasó. El precio les transmitió lo único que necesitaban saber para actuar, y por eso Hayek lo comparaba con un sistema de telecomunicaciones.
La información que viaja en los precios sale de un tipo de conocimiento que, según Hayek, sus contemporáneos subestimaban frente al científico, el de las reglas generales que un grupo de expertos puede llegar a dominar. Lo llamaba conocimiento “de las circunstancias particulares de tiempo y lugar” y lo ilustraba con oficios de poco prestigio, como el de quien se gana la vida cargando barcos que de otro modo viajarían vacíos o el del intermediario que aprovecha la diferencia de precio de un producto entre una plaza y otra.
Es un saber que no entra en las estadísticas, porque para armarlas hay que borrar las pequeñas diferencias de lugar y de calidad que le dan su valor. El internacionalista trabaja casi siempre con conocimiento del primer tipo, el que viene de la teoría y de la historia de las relaciones entre Estados, mientras que lo que sabe quien opera en el terreno sobre una ruta o un puerto le llega tarde y de manera fragmentaria.
Durante una guerra o una crisis internacional, ese tipo de conocimiento entra en juego a una escala mucho mayor, ya que navieras, aseguradoras, bancos o gobiernos reaccionan cada uno según lo que saben y lo que arriesgan, y sus decisiones terminan reunidas en unos pocos precios. Esa capacidad de los precios para registrar el cambio es la que le sirve al internacionalista, porque reúne lo que cada uno de esos actores sabe y decide, que de otro modo le llegaría con demora y en fragmentos, y le permite así dimensionar un hecho y seguir sus consecuencias.
Junto a la comparación con un sistema de telecomunicaciones, Hayek describía al productor que sigue los precios como un ingeniero que ajusta su trabajo mirando “las agujas de unos pocos medidores”, y aclaraba que ese productor se adapta a cambios de los que quizás nunca sepa más de lo que muestra el movimiento del precio. Al fabricante que usa estaño esa ignorancia le ahorra averiguar si la escasez vino de una mina cerrada o de una demanda nueva, y Hayek consideraba esa economía de conocimiento el rasgo más significativo del sistema.
Quien estudia un conflicto, en cambio, recorre el camino inverso, porque usa el movimiento del precio como punto de partida para reconstruir qué ocurrió y quién tomó la decisión que lo provocó.
Ese recorrido exige saber qué mide cada aguja, porque los precios se mueven todos los días por razones que poco tienen que ver con una guerra, como un dato de inflación o una decisión de la Reserva Federal. Que el petróleo suba el mismo día de un bombardeo no alcanza, entonces, para atribuirle ese movimiento al conflicto, y lo que interesa determinar es qué riesgo nuevo empezó a incorporar el mercado a partir de ese hecho.
Parte de la respuesta está en que muchos de los precios que se mueven durante una guerra incorporan lo que sus participantes creen que puede pasar. Un contrato de futuros de petróleo a seis meses o la prima que cobra una aseguradora por cada barco que cruza una zona de riesgo dependen de lo que se espera más adelante, y por eso lo primero que el mercado deja ver son expectativas. No funcionan como un pronóstico, ya que pueden resultar equivocadas, pero muestran qué escenarios consideraban posibles quienes tenían algo en juego y contra cuáles estaban dispuestos a pagar para protegerse.
Además de expectativas, los precios dejan ver por dónde llega una guerra en el Golfo al resto del mundo, porque indican cuáles de las vías posibles, como el petróleo o el transporte marítimo, se activan y con qué intensidad. Así aparecen los canales de transmisión, que señalan por dónde puede propagarse económicamente un conflicto más allá de quienes participan en él.
Que un canal se active no dice todavía cuánto le cuesta a cada país, y para eso sirve la distinción que Robert Keohane y Joseph Nye hacían en Power and Interdependence (1977) entre sensibilidad y vulnerabilidad. La primera se refiere a cuánto y qué tan rápido alcanza a un actor un cambio externo; la segunda, al costo que sigue enfrentando después de intentar adaptarse. Los precios pueden ofrecer indicios de ambas, porque un salto inicial permite observar la sensibilidad frente al shock, mientras que la vulnerabilidad aparece cuando, aun después de buscar otros proveedores, rutas o políticas, ese costo no desaparece.
Un riesgo mal calculado
En la guerra con Irán, los precios empezaron a moverse varias semanas antes de los primeros bombardeos, cuando Washington y Teherán todavía negociaban sobre el programa nuclear con la mediación de Omán, mientras crecía el despliegue militar estadounidense en la región. Las acciones de las empresas de defensa llevaban semanas subiendo; el petróleo, en cambio, cargaba una prima de unos diez dólares por barril y el seguro marítimo para cruzar el Golfo seguía en niveles normales.
Esa combinación sugería que el mercado asignaba una probabilidad creciente a una operación militar contra Irán, pero todavía una probabilidad mucho menor a una interrupción prolongada del tránsito por Ormuz. En el pasado reciente, Irán había amenazado muchas veces con cerrar el estrecho sin hacerlo, y en junio de 2025, durante la guerra de doce días, respondió a los bombardeos estadounidensesatacando bases militares, pero dejó a Ormuz afuera del conflicto. Aquella vez el petróleo cayó el mismo día de la represalia iraní y, con el alto el fuego, devolvió casi toda su suba en dos jornadas.
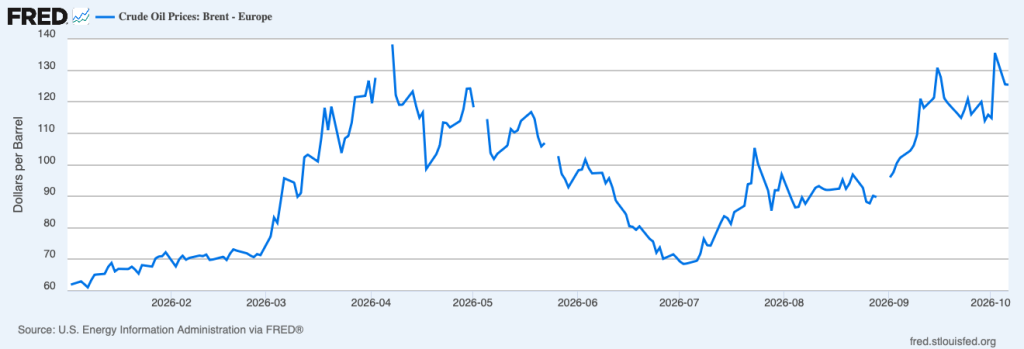
En 2026, en cambio, el objetivo de la ofensiva fue el propio Alí Jamenei, que murió el 28 de febrero, y días después las fuerzas iraníes declararon cerrado el estrecho. Las navieras se retiraron incluso con el seguro de guerra contratado, y el costo de asegurar un petrolero llegó a multiplicarse por cuarenta. En tres semanas el Brent pasó de 72 a 112 dólares, mientras las acciones de defensa, que ya habían incorporado buena parte del conflicto a su precio, cayeron durante marzo.
Comparada con la de 2025, que no pasó de un intercambio militar acotado, esta guerra alcanzó el comercio mundial de energía, y los precios lo registraron en cuestión de días, cuando la Casa Blanca todavía presentaba la suba del petróleo como una interrupción de corto plazo.
Sin refugio
Cuánto tiempo iba a pesar la guerra sobre la economía mundial pasó a ser la pregunta central. El oro, que en las crisis geopolíticas suele funcionar como refugio porque no depende de ningún gobierno, dio una primera señal al moverse en sentido contrario en marzo de 2026. Cayó más de 13%, su peor mes desde octubre de 2008, e incluso bajó el fin de semana en que Trump le dio a Irán 48 horas para reabrir el estrecho.
La explicación más citada pasa por el costo de oportunidad, ya que el oro, al no pagar intereses, pierde atractivo cuando se espera que las tasas sigan altas, y los analistas atribuyeron esa caída a la fortaleza del dólar y al cambio de expectativas sobre la Reserva Federal (Fed). Leído así, el movimiento sugiere que los inversores esperaban que el costo de la guerra se prolongara a través de la inflación y de las tasas.
En esa misma dirección apuntaron los contratos con los que el mercado se posiciona sobre la tasa de interés de Estados Unidos, que antes de la guerra anticipaban dos recortes para 2026 y a fines de marzo ya no esperaban ninguno. La desaparición de esos recortes sugería que las presiones inflacionarias derivadas del conflicto podían durar lo suficiente como para condicionar a la Fed durante buena parte del año, y con el correr de los meses esa expectativa se reforzó, al punto de que en septiembre el mercado le asignaba un 66% de probabilidad a una suba de tasas en octubre.
Ese escenario de tasas altas importa también para leer el curso de la ofensiva, que tuvo pausas y retrocesos aunque en el plano militar Estados Unidos e Israel contaban con una superioridad aérea amplia desde los primeros días y nada en el balance de fuerzas obligaba a Washington a frenar. Parte de lo que pudo condicionarla aparecía en el mercado de bonos.
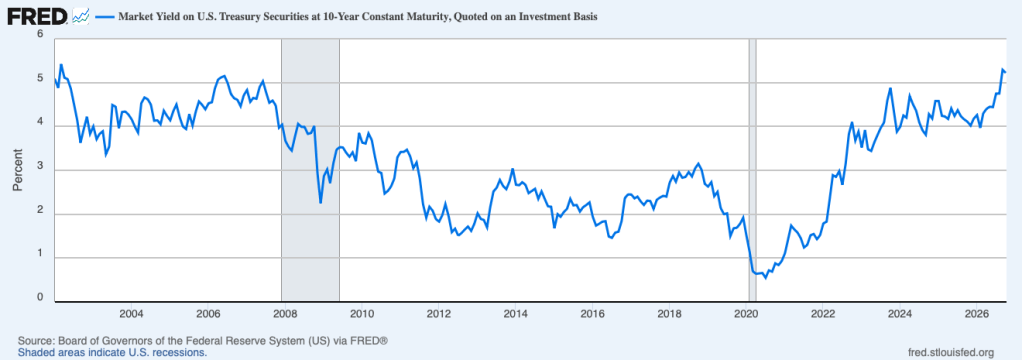
Lo habitual en una crisis geopolítica es que los inversores compren bonos del Tesoro para protegerse y que eso haga bajar sus rendimientos, pero esta vez el efecto refugio quedó eclipsado por un shock energético que amenazaba con sostener la inflación y las tasas. El rendimiento del bono a diez años, que estaba en 3,96% la víspera del ataque, superó el 5% en septiembre y llegó a su nivel más alto desde 2007.
Ese comportamiento se parece más al de 2022 que al de 1991, porque en la Guerra del Golfo la suba del petróleo empujó los rendimientos hacia arriba solo por poco tiempo, ya que el conflicto fue corto y la interrupción del suministro quedó contenida. En cambio, con la invasión rusa a Ucrania el shock energético no fue pasajero y los mantuvo en alza durante meses. En 2026, los rendimientos apenas cedieron con la tregua de abril antes de volver a subir.
Para un país que financia buena parte de su gasto con deuda, eso tiene un costo concreto, porque uno de los pilares de su poder financiero es poder endeudarse barato justamente en los momentos de mayor tensión, y esta vez ese privilegio falló en una crisis que había iniciado el propio Washington.
Parte de la suba responde también a factores ajenos a la guerra, como el volumen de deuda que emite el Tesoro o datos de actividad más fuertes de lo esperado, pero la guerra encarecía el financiamiento al mismo tiempo que aumentaban el gasto militar y la presión sobre los consumidores.
Para los votantes, el costo llegó por la nafta, que a fines de septiembre estaba alrededor de 1,50 dólares por galón más cara que el día del primer bombardeo. A pocas semanas de las elecciones legislativas de noviembre, la proporción de republicanos que considera que ir a la guerra fue lo correcto cayó del 68% en abril al 53% en septiembre, y en el Congreso se multiplicaron los intentos por limitar los poderes de guerra de Trump. Varios candidatos de su propio partido pidieron terminar la guerra como forma de bajar el precio de la nafta.
La presión de la nafta y de las tasas ayuda a leer algunas decisiones de Washington desde el comienzo de la guerra, como la del 23 de marzo. En ese momento, con el WTI por encima de los 98 dólares, Trump anunció que suspendía los ataques contra centrales eléctricas iraníes y en minutos el crudo cayó mientras las bolsas subían, o la tregua de dos semanas anunciada el 7 de abril, que hizo bajar el petróleo cerca de 15%. Que cada retroceso coincidiera con un aumento de esos costos no prueba que Trump frenara por los precios, pero permite identificar una restricción que se volvía cada vez más relevante para Washington.
Ese límite resulta más llamativo porque, entre las grandes economías, Estados Unidos era la menos expuesta al cierre del estrecho. La diferencia entre el Brent, que refleja el crudo que se comercia por mar, y el WTI, que se produce y se entrega dentro de Estados Unidos, pasó de unos 4 dólares antes de la guerra a un promedio de 11 en marzo, y en Japón, que trae del Golfo casi todo su petróleo, el golpe se vio también en un yen que cayó hasta casi 159 por dólar.
En los términos de Keohane y Nye, la sensibilidad de los importadores de Asia y Europa fue mucho mayor, pero la vulnerabilidad más relevante para el curso de la guerra fue la de Washington, donde la nafta, que sigue al precio internacional, y el costo de la deuda continuaron en alza aun después de que Washington anunciara la liberación de crudo de las reservas estratégicas.
Lo que los precios no ven
Esa capacidad del mercado para medir costos tuvo un punto ciego, y donde más se notó fue en junio. En ese mes, la expectativa de un acuerdo entre Washington y Teherán, que tomó forma en un memorándum de entendimiento negociado en Islamabad, llevó al petróleo a su nivel más bajo desde comienzos de marzo, como si el conflicto estuviera terminando.
Las señales de fragilidad eran públicas, porque el canciller iraní advertía que el memorándum todavía no estaba firmado y podía cambiar, e Irán anunciaba que cobraría una «tarifa de servicio marítimo» a los barcos que cruzaran Ormuz, algo que Washington rechazaba. El memorándum se firmó el 17 de junio, pero unas tres semanas después Irán atacó buques en Ormuz, Estados Unidos respondió con bombardeos, y el 8 de julio, cuando Trump dio la tregua por terminada, el petróleo se disparó.
Ese tipo de error se explica con el mismo Hayek que sirvió para defender el valor de los precios, porque el conocimiento que reúne el sistema de precios es el de las “circunstancias particulares de tiempo y lugar”, el que cada naviera o cada banco tiene sobre su propio negocio y usa sin necesidad de ocultarlo.
Las advertencias de junio estaban a la vista de todos, pero que la tregua se sostuviera dependía de las intenciones de unos pocos gobiernos, y las decisiones que empiezan o terminan una guerra son de otra naturaleza. Las toman muy pocas personas y suelen ocultarlas a propósito, ya que revelar hasta dónde se está dispuesto a llegar debilita la propia posición. La información privada sobre capacidades o disposición a combatir, sumada a los incentivos para ocultarla o exagerarla durante una negociación, puede impedir que dos actores encuentren un acuerdo que ambos preferirían antes que la guerra.
Las grandes sorpresas, entonces, no son una rareza de esta guerra. El historiador Niall Ferguson mostró que en 1914 el mercado de bonos de Londres, el más sofisticado de su época, casi no anticipó la Primera Guerra Mundial hasta la última semana de julio, a días del estallido, cuando la Bolsa ya estaba por cerrar sus puertas.
A esa limitación se suma otra más cotidiana, porque cada precio responde a muchas causas a la vez, y parte de la caída del oro en marzo, por ejemplo, se debió a ventas forzadas de inversores endeudados que necesitaban liquidez.
Una señal aislada puede contar una historia equivocada, y lo que le da solidez a la lectura es que varias señales que vienen de actores distintos apunten en la misma dirección.
Por eso es importante cruzarlas también con fuentes que no vienen del mercado, como el seguimiento de buques o las declaraciones de los gobiernos, que en junio ya advertían sobre la fragilidad del memorándum.
Hayek volvió sobre este problema en 1974, en una conferencia titulada «La pretensión del conocimiento», donde sostenía que en los fenómenos complejos solo es posible anticipar patrones, el tipo de resultado que cabe esperar y no acontecimientos concretos, y advertía contra la ilusión de precisión que dan los números. Leer una guerra o conflicto a través del mercado exige la misma prudencia, porque los precios permiten reconocer qué clase de crisis se está desarrollando y a quién le cuesta, pero no tanto cuándo van a terminar las hostilidades ni qué va a decidir cada gobierno.
Precios y poder
En esta guerra, los precios mostraron una distribución de los costos que no coincidía con el balance militar, porque Irán no tenía cómo disputarle el aire a Estados Unidos e Israel, pero al cerrar Ormuz llevó el conflicto al precio de la energía, donde la superioridad aérea no podía impedir que el costo alcanzara a cualquiera que comprara combustible. Keohane y Nye ya sostenían que la interdependencia puede convertirse en una fuente de poder, y ese poder quedó del lado de quien controlaba un paso del que el resto del mundo no podía prescindir, aunque fuera el más débil en el plano militar.
Lo mismo puede ocurrir en cualquier paso marítimo que un actor esté en condiciones de amenazar, como mostraron desde fines de 2023 los ataques de los hutíes contra buques en el Mar Rojo, que llevaron a las principales navieras a desviar sus rutas hacia el sur de África y encarecieron los fletes entre Asia y Europa. En el caso de Washington, el rendimiento del bono del Tesoro, que en otras crisis había bajado por la demanda de refugio, esta vez subió junto con el petróleo, y lo más probable es que vuelva a comportarse igual si la próxima guerra empieza también con un shock energético.
Así como el mapa de las tropas muestra dónde se combate, los precios dibujan otro, en el que se ve hasta dónde llegan los costos de una guerra y por qué vías. En el primero, Estados Unidos e Israel dominan el conflicto desde el aire, mientras que en el segundo Washington enfrenta una nafta cada vez más cara y un endeudamiento más costoso en la antesala de las elecciones legislativas del 3 de noviembre.
Hayek llamaba “maravilla” a que, ante una escasez como la del estaño, decenas de miles de personas redujeran su consumo sin que la causa fuera conocida más que, tal vez, por unos pocos. En una guerra, son esos pocos los que deciden cerrar un estrecho o dar por terminada una tregua, y mientras los precios registran cómo se ajustan las decenas de miles, al internacionalista le sigue tocando averiguar qué quieren esos pocos.
Pablo Gastaldi (Argentina): Licenciado en Relaciones Internacionales de la Universidad Católica de Santa Fe. Redactor de Diplomacia Activa.
Categorías

